W zakupach przemysłowych cena jednostkowa to tylko wierzchołek góry lodowej. Realny koszt posiadania materiału czy komponentu — TCO (Total Cost of Ownership) — obejmuje znacznie więcej, a pominięcie tych czynników na etapie negocjacji potrafi kosztować firmę wielokrotność pozornej oszczędności.
Co realnie składa się na TCO
- Koszt zakupu i logistyki (transport, cło, ubezpieczenie ładunku)
- Koszty magazynowania i kapitału zamrożonego w zapasach
- Jakość i związane z nią koszty reklamacji, przestojów, napraw gwarancyjnych
- Trwałość materiału w warunkach eksploatacyjnych (szczególnie istotne w instalacjach rafineryjnych i petrochemicznych)
- Koszt serwisu i dostępność części zamiennych w cyklu życia urządzenia
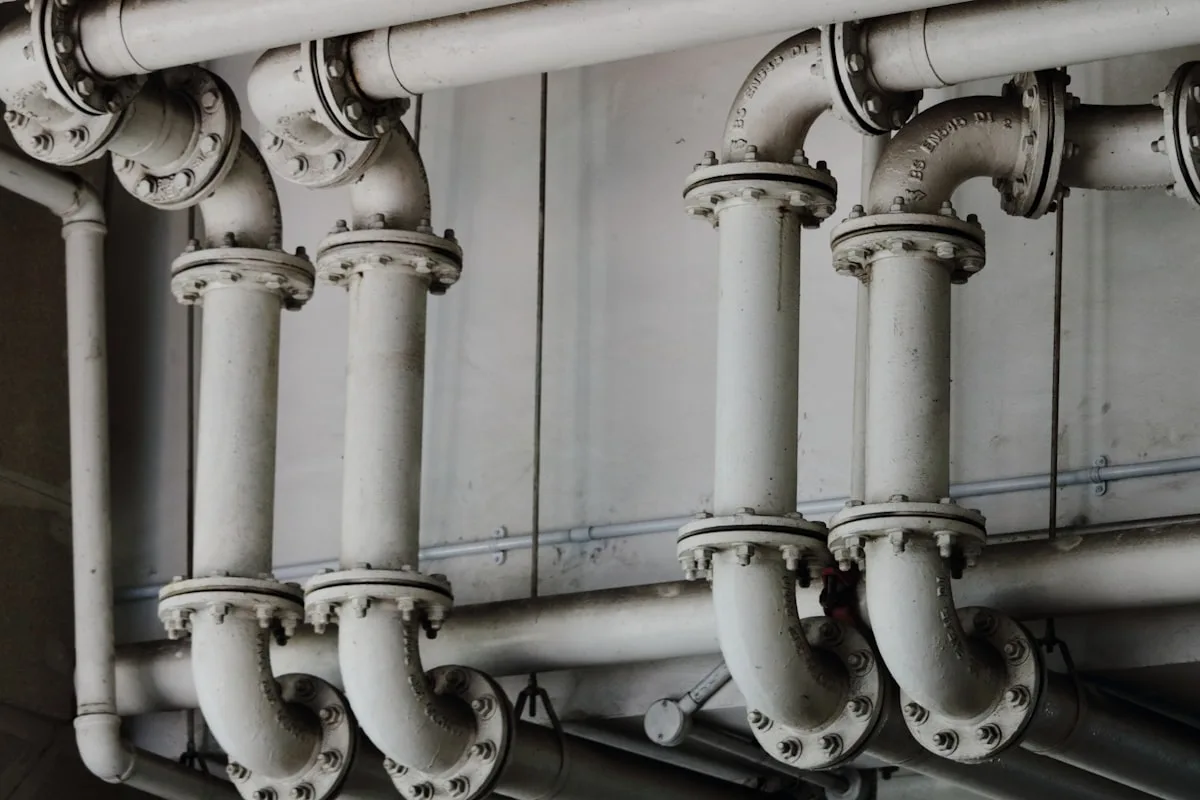
Dostawca oferujący pozornie tańszą armaturę przemysłową, ale o niższej klasie odporności korozyjnej, może wygenerować wielokrotnie wyższy koszt w perspektywie 5–10 lat eksploatacji — przez częstsze przestoje i wymiany.
Jak wdrożyć analizę TCO w praktyce
Kluczem jest ustandaryzowanie kryteriów oceny ofert jeszcze przed rozpoczęciem negocjacji — nie po ich zakończeniu. W praktyce oznacza to przygotowanie macierzy porównawczej uwzględniającej parametry techniczne, klasę materiałową oraz historię awaryjności podobnych rozwiązań u innych dostawców, zanim cena w ogóle wejdzie do rozmowy.
Przy projektach dla przemysłu ciężkiego i rafineryjnego różnica między najtańszą a optymalną pod względem TCO ofertą regularnie sięga kilkunastu–kilkudziesięciu procent całkowitego kosztu projektu w cyklu życia instalacji.